


首頁  投資觀點 市場快訊


 投資觀點 市場快訊


2026/09/30
今年以來全球市場呈現「AI浪潮 V.S 政治風險」的板塊分化格局,台股、日經225漲幅領先,能源與資訊科技類股表現居前,債市則僅非投等債與新興市場債維持正報酬。展望第四季,全球經濟延續溫和成長、企業獲利維持擴張,聯準會預防性升息幅度有限,加上期中選舉後政策不確定性可望下降,我們認為市場焦點將回歸企業獲利與基本面,第四季維持「股優於債」的配置方向。
全球延續溫和成長,聯準會預防性升息空間有限;期中選舉後政策風險降溫,市場焦點回歸基本面。
美股獲利成長由七巨頭向外擴散,NVIDIA財報與AI算力需求印證AI週期延長,台股獲利展望領先主要市場;選前拉回反而是布局良機。
聯準會回歸數據決策,美債殖利率高檔震盪;信用債基本面穩健、違約率低檔,以收益為核心,卡位高票息與較短存續期間債種。
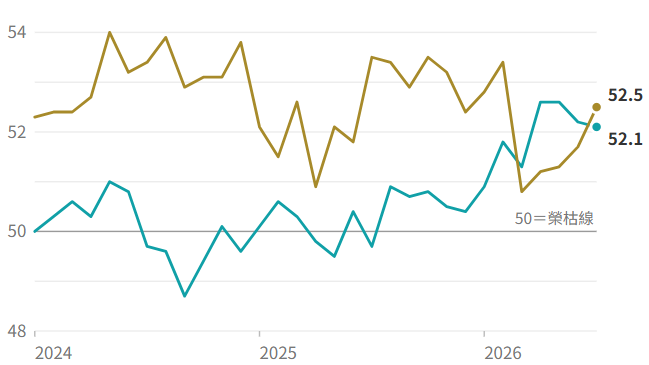
IMF 7月《世界經濟展望》將2026年全球經濟成長率微幅下修至3.0%,美國維持2.3%的溫和成長,歐元區、日本及新興市場成長動能趨緩,全球景氣雖呈分化,但主要經濟體仍維持擴張。7月全球製造業PMI為52.1、服務業PMI為52.5,製造業自今年初重回榮枯線之上後持續走揚,服務業亦維持擴張。隨著通膨壓力逐步受控、主要央行政策不確定性下降,預期第四季全球經濟將延續溫和成長格局,有助支撐企業獲利與資本市場表現。
FOMC 9月利率決議預防性升息一碼至3.75%~4.00%,利率點陣圖顯示今年仍有一碼升息空間。聯準會同時將2026年GDP成長率預估調升至2.3%,失業率預估下修至4.1%,美國經濟活動與私人消費依舊維持擴張,就業市場處於充分就業狀態。惟就業與消費已同步放緩,非農新增就業波動加大、薪資增速趨緩,零售銷售月率7月短暫跌至負值,須留意消費數據是否出現連續性衰退。整體而言,經濟未呈現過熱情景,市場預估升息空間相當有限,不致對經濟造成過大衝擊。
| 項目 | 2026 | 2027 | 2028 | 長期 |
|---|---|---|---|---|
| GDP | 2.3▲(2.2) | 2.4▲(2.3) | 2.2(2.2) | 2.0(2.0) |
| 失業率 | 4.1▼(4.3) | 4.1▼(4.3) | 4.1▼(4.2) | 4.2(4.2) |
| PCE | 3.7▲(3.6) | 2.3(2.3) | 2.1▲(2.0) | 2.0(2.0) |
| 核心PCE | 3.4▲(3.3) | 2.5(2.5) | 2.2▲(2.1) | - |
| 利率 | 4.1▲(3.8) | 4.1▲(3.6) | 3.9▲(3.4) | 3.2▲(3.1) |
OPEC+每日原油供給因美伊戰爭一度降至約3,100萬桶,後續隨衝突降溫逐步恢復,5月起回升至約3,300萬桶,高盛預估產能恢復時間將延後至2026年底。全球油市短期呈現供給端改善、需求端偏弱,隨著供應逐步恢復,油市有望由供給短缺轉向平衡,通膨在油價封頂回落後預估也將放緩,惟中東局勢仍是油價最大上行風險。
近期民調顯示民主黨維持約6~7個百分點領先,重新奪回眾議院過半席次機率大增,市場普遍預期期中選舉後將形成分裂國會。在此情境下,涉及金融、醫療與科技產業的重要法案通過機率下降,監管、稅制與產業政策出現重大變動的可能性降低,我們認為這反而有助降低對市場的衝擊,市場焦點可望重新回歸企業獲利、AI投資循環及總體經濟基本面。美債方面,從歷史經驗來看,預算僵局與政府關門多屬政治談判工具而非違約前兆;財政部帳戶餘額(TGA)加上非常規措施餘額預估可保有約1.18兆美元流動性緩衝,足以支撐6~9個月的債務協商期,即使選後形成分裂國會,執政黨仍有時間完成談判,不致使美國發生違約風險。
回顧過去六次升息循環,初次升息後一年S&P 500平均報酬為10.08%,與長期報酬相近,僅2022年暴力升息21碼才使股市下跌。1997年僅預防性升息1碼的情境與目前環境較為相近,當時升息後一年S&P 500上漲45.52%,在升息幅度有限之下,股市遭受的衝擊同樣相對有限。
| 升息年份 | 升息幅度(基點) | 升息後6個月 | 升息後1年 |
|---|---|---|---|
| 1994年 | 300 | 1.79% | 4.33% |
| 1997年 | 25 (預防性升息) | 15.12% | 45.52% |
| 1999年 | 175 | 7.03% | 5.97% |
| 2004年 | 425 | 6.23% | 4.43% |
| 2015年 | 225 | 2.69% | 9.54% |
| 2022年 | 525 | -20.85% | -9.29% |
| 平均 | - | 2.00% | 10.08% |
2Q26美國企業獲利年增率達50.4%,創下自2Q21以來最高水準,獲利成長已由大型科技股擴散至多數產業,能源、通訊服務及非必需消費品等產業獲利增速均高於科技業。AI主題股票獲利增長仍相當強勁,非AI股票獲利增速也將持續提高;從盈餘成長貢獻度來看,七巨頭今年仍有過半貢獻,但隨著AI應用擴散,其餘493家成分股的貢獻度預估將自2027年明顯提升,S&P 500獲利預估維持雙位數成長。
NVIDIA最新財報展現極強定價權與營收爆發力,第二季營收962億美元(YoY+106%),資料中心營收達890億美元,第三季營收預估1,080億美元,明年營收預估成長70%。受惠超大型雲端服務供應商持續擴大資本支出,AI GPU市佔率逾80%,目前產能僅能滿足70%需求,訂單供不應求;雖短期受HBM價格飆升影響,毛利率將自75%降至71~73%,但2,790億美元的長期採購承諾證明長期需求無虞。產業層面上,晶圓代工與記憶體產能限制將AI週期延長至2~3年;GPU租賃與算力期貨市場化,加上NVIDIA提供融資、保價與回購,AI開始金融化,惟須留意CSP業者高額資本支出的變現能力是否轉強,並足以支撐市場信心。
國際半導體展(SEMICON Taiwan)九月登場,晶圓代工龍頭在半導體先進製程科技論壇預估,隨著大語言模型(LLM)算力需求每年以5倍速度成長,加上代理式AI與推理應用崛起,全球資料中心電容量年增量將由過去十年的5~6GW,躍升至2025~2030年的30~40GW;Token消耗量2022至2026年成長500倍,2030年再成長24倍至120千兆顆,電力與算力需求迎來指數級成長,驅動先進製程、先進封裝與矽光子(CPO)技術爆發。
美國五大CSP業者積極展開算力軍備競賽,資本支出在2024至2026年迎來爆發式增長,2026年規模預計達到近8,000億美元(YoY+91%)。台灣作為全球AI供應鏈核心樞紐,在美系客戶拉貨動能帶動下,1~7月累計出口金額達4,919億美元(YoY+45%),法人持續上修台股獲利展望,2026年整體盈餘年增率上看50%,其中AI股60%、非AI股30%,非科技股同樣受惠經濟熱絡,內需相關板塊亦有不俗成長。台灣央行9月維持政策利率2%不變,並上修全年經濟成長率至11.48%,龐大訂單為台股多頭格局建立堅實根基。
今年適逢美國期中選舉年,美股向來呈現明顯的總統週期特徵,上半年至第三季盤勢波動較大,選前約二到三個月市場常由震盪轉升。1950年以來,期中選舉年美國成長股在總統第二任期情況下平均上漲17.5%,明顯優於第一任期的3.2%。近期美股自6月初高點修正逾一成,在基本面未出現轉折下,此次回檔較偏向估值修正的健康調整;統計自2023年牛市啟動以來,美國成長股每當自高點回落超過5%,後續6個月平均上漲21.3%、一年平均上漲29.3%。因此,現階段若市場因選前不確定性而出現拉回整理,反而提供了中期布局的良機。
其他市場方面,歐元區綜合PMI下滑至50榮枯線附近,ECB 9月升息一碼後市場對年底前持續升息的預期不減反增,增添歐股壓力;日圓實質購買力降至歷史低位,預估日銀將再度升息以促升日圓;中國則呈外熱內冷,出口維持雙位數成長但內需疲弱,陸股短期動能仍受壓制,需仰賴具體政策落地提振消費信心。
聯準會主席Warsh於Jackson Hole全球央行年會傳遞三大核心訊號:其一,通膨仍未受控,近期數據雖改善但未達聯準會目標,降息非理所當然,若通膨未改善,升息仍是選項;其二,取消前瞻指引,未來以數據導向進行決策,避免央行與市場交互影響的「鏡廳效應」模糊市場變化;其三,認同AI將提升生產效率、改善供給面,推升經濟成長並降低部分通膨,長期而言中性與長期利率的邏輯可能改變。對市場而言,九月升息機率與美債殖利率上升、降息預期下降,利率波動度提高,通膨、就業及成長數據的發布將更為關鍵。
美國10年期公債殖利率近期攀升至4.6%以上,主要並非來自通膨預期升溫,而是市場預期聯準會降息空間有限、高利率環境維持更久;10年期TIPS實質殖利率持續上升,而10年期平衡通膨率維持於2.2%至2.3%區間,顯示市場對長期通膨看法仍大致穩定。供給面上,今年投等債發行量預估達2.1兆美元創高,2027年到期規模更為2026年的3倍,「借新債還舊債」需求將限制殖利率回落空間,預期美債殖利率維持高檔震盪。
上半年非投等債企業營收年增率由第一季的6%上升至7.5%,財務槓桿由3.7倍降至3.6倍,利息保障倍數由4.2倍提高至4.4倍,獲利能力及財務狀況同步轉強,J.P. Morgan預估今年美國非投等債違約率可望維持1.75%,低於過去10年平均的2.5%。在聯準會政策利率維持相對高檔、經濟溫和成長的環境下,投資等級債與非投資等級債近三年累積報酬均優於美國公債;目前美國投等債、非投等債與新興市場債利差分別為80、268及160個基點,均處於歷史低位,顯示企業違約風險受到控制。未來若利率逐步下行,高票息與潛在資本利得有望形成雙重收益來源。
升息代表資金借貸成本上升,房貸、車貸等利息支出可能增加,同時定存與貨幣市場工具的利息收益也會提高;降息則方向相反。對股票、債券等投資資產而言,利率走向會牽動企業的融資成本與資產評價方式,因此央行的利率決策向來是市場長期關注的重要指標之一。
隨著大型語言模型與生成式AI技術快速發展,帶動晶片、伺服器、資料中心與電力基礎建設等上下游供應鏈出現大量建置需求,相關企業的資本支出明顯增加。這股投資熱潮讓AI相關產業成為近幾年全球資本市場討論度最高的主題之一,也牽動許多產業的營運模式與競爭態勢。
從總體經濟的角度看,AI若能提升企業的生產效率、降低營運成本,理論上有助於提升經濟的長期成長潛力,也可能舒緩部分通膨壓力;但AI基礎建設本身需要龐大的資本支出與電力資源,這些投入能否如預期反映在企業獲利與整體經濟效益上,仍需要時間觀察與驗證,並非能立即斷言的結果。
股票代表持有企業的部分所有權,報酬主要來自企業成長帶動的股價上漲與股息分配,波動度通常較高;債券則是一種借款憑證,報酬以約定的票面利息為主,波動度相對穩定。兩者對利率、景氣循環的敏感度不同,同時持有有助於分散風險、平衡整體投資組合的波動幅度。
本資料所示之指數或個股係為說明或舉例之目的,並非推薦投資,且未必為玉山投信所管理基金之對比指數或所持有之部位。投資人申購基金係持有基金受益憑證,而非本文提及之投資資產或標的。
債券殖利率不代表基金報酬率,亦不代表基金配息率,且目前殖利率不代表未來殖利率;基金淨值可能因市場因素而上下波動。
以上投資建議將根據市場情況而隨時更改。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。
ESUNAM202609141


 上一篇


