


首頁  投資觀點 市場快訊


 投資觀點 市場快訊


2026/10/15
美國公布9月CPI高於市場預期,引發市場對聯準會維持高利率甚至進一步升息的疑慮,造成美國科技股回檔,加上全球AI產業風向球的晶圓代工龍頭法說前夕,市場偏觀望看待,台灣權值股與電子股同步承壓,截至收盤,加權指數下跌1655.96點至46,969.87點,跌幅3.41%。
此次美國9月CPI年增率升至3.7%,高於市場預期的3.6%,其中汽油價格單月上漲9.1%,貢獻超過一半的整體通膨增幅;核心CPI年增率則為2.6%,顯示通膨下滑速度仍較市場期待緩慢。數據公布後,市場對聯準會維持高利率甚至進一步升息的擔憂升溫,也對全球科技股評價形成短期壓力。
進一步拆解通膨結構,通膨主要受到能源價格波動影響,而非需求全面轉強所帶動。從核心通膨來看,仍處於緩步降溫趨勢之中,因此市場雖需留意後續政策動向,但目前尚不足以改變全球景氣與企業獲利復甦方向。
對AI產業而言,高利率的預期影響短期市場對科技股的評價,然而觀察10年期美債殖利率已從5.36%的高點回落至5.18%,顯示市場已逐漸消化高利率可能維持較長時間的預期,若後續美債殖利率持續往下,科技股評價壓力可望減緩,在AI成長趨勢與企業獲利支撐下,可望帶來反彈機會。
晶圓代工龍頭第三季營收年增50.9%至1.49兆元新台幣,優於財測高標並續創單季新高,獲利亦再創新猷,年增68.7%至7630.6億元;此外,每股盈餘29.43元,較去年同期大幅成長近七成,毛利率亦維持68%的高水準。值得留意的是,先進製程營收占全季晶圓銷售金額達79%,2奈米製程營收占比更較前季提升,顯示AI相關需求持續帶動先進製程擴產與升級,成為推升營運成長的重要動能。
財測方面,預期第四季營收將落在523億至543億美元之間,年增率有望達65%。此次法說維持2026年資本支出600億至640億美元,並預期2026至2028年的投資規模將顯著高於過去三年,顯示AI需求成長趨勢未見放緩,也為未來數年台灣科技產業的營收與獲利成長提供重要支撐。
值得注意的是,近期科技股修正的原因除了通膨與利率壓力外,也來自市場對AI基礎建設投資回收期、融資成本以及中國記憶體產業競爭的疑慮。然而,從近期全球產業龍頭釋出的訊息來看,AI需求仍遠優於市場擔憂。例如半導體設備龍頭ASML指出,客戶持續提高短中期設備需求預測,甚至已開始詢問2029至2030年的設備規劃,評估2027至2028年的設備供給仍可能無法完全滿足需求。
因此晶圓代工龍頭法說內容來看,無論是先進製程、AI晶片、HPC或先進封裝需求,皆維持穩健成長趨勢,顯示全球雲端服務商與科技巨頭的AI投資腳步並未放緩,也再次驗證AI仍是推動科技產業成長最重要的驅動力。
AI帶來的是結構性的產業升級,無論是半導體、伺服器、網通、散熱、電力設備甚至軟體服務,都正在受惠於新一輪資本支出循環。
從總體經濟來看,主計總處預估台灣今年GDP成長率可望達11.05%,創1988年以來最高紀錄,明年仍可望維持6.04%成長動能,顯示AI帶動的出口、投資及企業資本支出仍持續支撐台灣經濟成長。從評價面來看,目前市場估值並未明顯偏離基本面。一般成長型企業本益比多落在25至30倍區間,那斯達克指數目前約31倍,相較之下,台灣加權指數本益比約21倍、電子類股約23倍,評價仍位於相對合理水準。
企業獲利方面,在AI需求持續擴張、企業投資動能強勁帶動下,企業獲利仍有機會維持高速成長,我們預估,2026年台灣上市公司獲利年增率可望達79%,2027年仍有29%的成長機會,因此,只要AI需求延續、企業獲利持續上修,台股突破50000點將指日可待,近期回檔反而提供較佳的進場時機。
從近期市場表現來看,修正的主要是評價與市場情緒,而非AI需求,隨著全球科技巨頭持續擴大AI投資,產業成長動能仍相當明確。歷史經驗也顯示,第四季向來是台灣科技股相對強勢的期間,企業獲利展望與資金動能逐步升溫,而10月往往是布局科技成長趨勢的較佳時間點。
與其猜測市場短期高低點,不如透過具備主動選股能力的工具參與未來成長機會。00413A 玉山臺灣關鍵科技主動式ETF(本基金之收益來源可能為收益平準金)採主動式投資策略,除布局具備關鍵客戶、關鍵技術及產業地位的科技龍頭外,更能提前挖掘有機會受惠AI浪潮的科技新秀,掌握產業成長初期的投資契機。此外,00413A預計集中持有30至35檔個股,透過主動研究與動態調整持股,爭取超額報酬機會。發行價每單位10元,募集期間為10/19~10/23,提供參與AI驅動新一輪科技成長趨勢的布局機會。
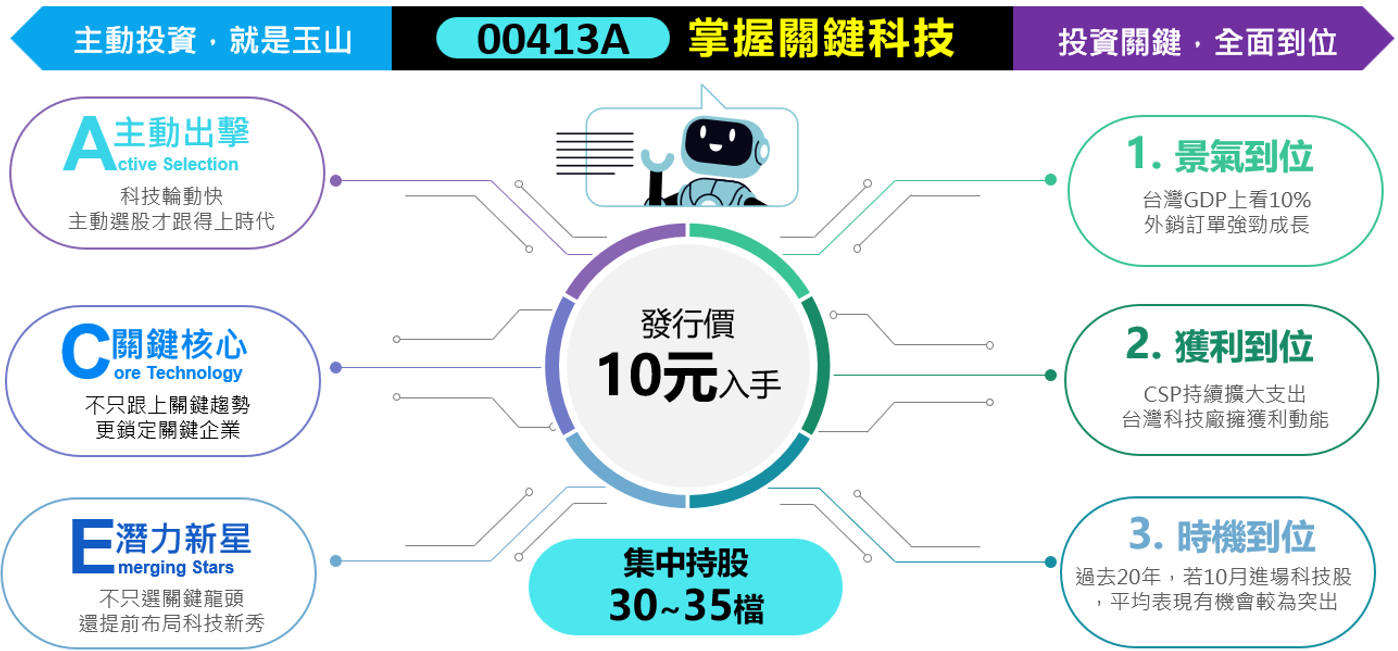
資料來源:Bloomberg,2026/10/15,玉山投信整理。注意:本資料所示之指數或個股係為說明或舉例之目的,並非推薦投資,且未必為玉山投信所管理基金之對比指數及或持有之部位。投資人申購基金係持有基金受益憑證,而非本文提及之投資資產或標的。
ESUNAM20261045
 上一篇


