


首頁  投資觀點 市場快訊


 投資觀點 市場快訊


2026/09/17
本次FOMC會議宣布將基準利率目標區間升息一碼至在3.75%~4.00%區間,符合市場預期。利率點陣圖顯示今年仍有一碼升息空間,經濟預測方面,除了因應未來通膨處於高位將利率預期全面上調以外,亦同步上調短期經濟成長率與下調失業率。截至收盤,S&P 500下跌0.45%,納斯達克下跌0.01%,道瓊工業指數下跌1.21%,十年期美債殖利率上升2bps至5.023%,美元指數上漲0.64%至100.25。
本次FOMC票委一致同意升息一碼,18位提供點陣圖的委員中有12位預期今年將再升息一碼,有4位更預期將升息兩碼,反映多數決策官員對通膨風險的關注程度提高,整體氛圍已由中性轉為明確的鷹派,聲明稿除維持一貫簡潔外仍強調對抗通膨立場,同時華許也在記者會強調本次升息旨在收回部分寬鬆的貨幣環境,以確保通膨能更快回落至2%目標。
經濟預測方面,FED將2026年全年GDP成長率預估調升至2.3%,顯示即便面臨地緣政治與能源價格波動帶來的不確定性,美國經濟活動與私人消費依舊維持擴張。勞動市場表現極具韌性,失業率預估下修至4.1%凸顯就業市場大致處於充分就業狀態。通膨方面則出現顯著上修,今年PCE通膨預估由3.6%調升至3.7%。FED指出通膨已連續多年高於2%長期目標,且能源價格高漲增添物價上行風險,因此委員會目前的首要焦點仍放在維護物價穩定,對通膨復甦風險保持高度警戒。
華許強調聯準會維持物價穩定與充分就業的雙重使命並非互相衝突,實現2%通膨目標並不必然需要以損害勞動市場、大幅提高失業率或壓抑經濟成長作為交換代價;只要聯準會透過清晰的政策立場,並適度收回過度寬鬆的貨幣環境,就能在維持經濟與勞動市場整體穩健擴張的同時,有效促使通膨降溫並恢復價格穩定。
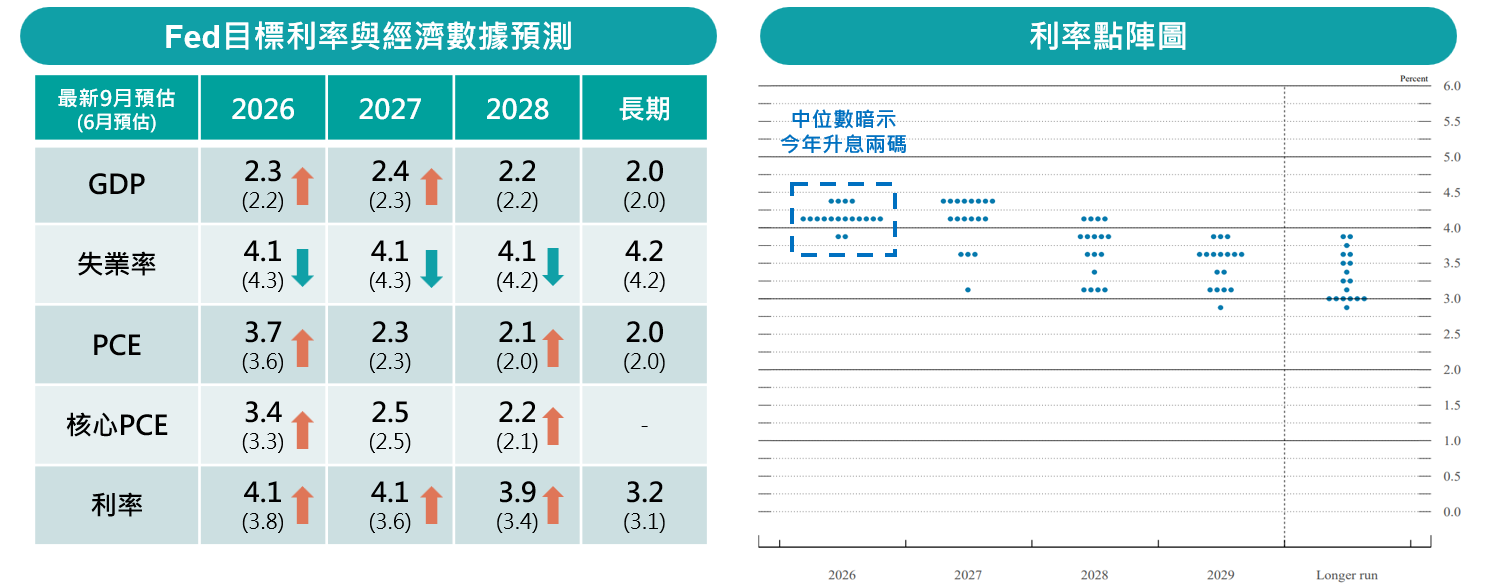
資料來源:FOMC,2026/09/17。
注意:本資料所示之指數或個股係為說明或舉例之目的,並非推薦投資,且未必為玉山投信所管理基金之對比指數或所持有之部位。債券殖利率不代表基金報酬率,亦不代表基金配息率,且過去殖利率不代表未來殖利率;基金淨值可能因市場因素而上下波動。
從基本面觀察,目前美股獲利動能依然強勁。S&P 500企業獲利自2024年起穩步回升,2026年第二季預估獲利成長率高達50%,為2021年第二季以來新高;同時台股在AI浪潮席捲全球之下已連續三年繳出亮眼成績,不僅出口連續34個月呈現正成長,追平歷史最長紀錄,法人看好全年經濟成長率突破10%,上市公司(不含金融保險業)今年1至8月累計營收亦較去年同期成長37%,電子業更是高達46%,全年獲利有望再創歷史新高。
從歷史數據來看,升息並不等同於股市多頭告終,多數情況反而更能反映經濟與企業獲利具有韌性。統計過去6次FOMC升息週期股市表現,多數時候聯準會啟動升息並未改變股市長期上漲趨勢,說明市場真正關注的並非利率本身,而是企業獲利能否持續成長。當前CPI年增率3.35%非處於極端水準,經濟溫和擴張,失業率維持低位,情境與1997年類似,經濟成長強勁、失業率下滑、CPI 3.03%,結合聯準會釋出訊息,我們認為本輪更偏向是預防性升息,隨著市場情緒淡化及油價回穩,今年股市表現依舊可期。
| 升息時間 | 升息幅度(基點) | S&P 500 升息後6個月 |
S&P 500 升息後1年 |
台灣加權指數 升息後6個月 |
台灣加權指數 升息後1年 |
|---|---|---|---|---|---|
| 1994年 | 300 | 1.79% | 4.33% | 29.43% | 20.22% |
| 1997年 | 25(預防性升息) | 25.12% | 45.52% | 8.80% | 13.58% |
| 1999年 | 175 | 7.03% | 5.97% | -0.22% | -2.39% |
| 2004年 | 425 | 6.23% | 4.43% | 5.14% | 6.89% |
| 2015年 | 225 | 2.69% | 9.54% | 3.94% | 10.98% |
| 2022年 | 525 | -20.85% | -9.29% | -24.13% | -10.32% |
| 平均 | 4.04% | 11.23% | -1.29% | 3.75% |
隨著聯準會於本週FOMC會議宣布升息一碼,反映其對通膨風險仍保持高度警戒,短期市場亦持續受到高油價、高殖利率及政策利率路徑調整影響,波動可能進一步放大。然而,美國企業獲利成長動能仍強,加上AI投資循環持續擴張,顯示全球經濟基本面仍具韌性。我們認為雖然金融條件略微緊縮,但尚不足以改變景氣擴張趨勢,因此維持「股優於債」的配置看法。
股市方面,隨著S&P 500企業獲利預估持續上修,加上AI多項應用落地、CSP業者變現工具越發多樣,AI產業已從基礎建設投入邁向商業化階段,市場預期全球大型雲端服務商仍將維持高強度資本支出,帶動資料中心、半導體及電力基礎建設等產業持續受惠;對台灣而言,高效能運算、AI伺服器及先進製程需求維持強勁,雖然高油價與高殖利率可能使市場短期波動加劇,我們仍看好股市中長期表現,並將震盪視為分批布局機會。
債市方面,近期高油價推升市場對通膨的擔憂,但油價進一步大幅上漲的空間有限,本次升息有助加速穩定物價上漲,在高利率環境下,企業財務仍處於相對健康水準,建議債券配置以兼具較高票息、短存續期間以及發行人財務較為穩健的券種為主,透過較高的收益率降低利率對債券價格的影響。
資料來源:FED、Bloomberg,玉山投信整理,2026/09/17。注意:本資料所示之指數或個股係為說明或舉例之目的,並非推薦投資,且未必為玉山投信所管理基金之對比指數或所持有之部位。債券殖利率不代表基金報酬率,亦不代表基金配息率,且過去殖利率不代表未來殖利率;基金淨值可能因市場因素而上下波動。
ESUNAM202609105


 上一篇


